
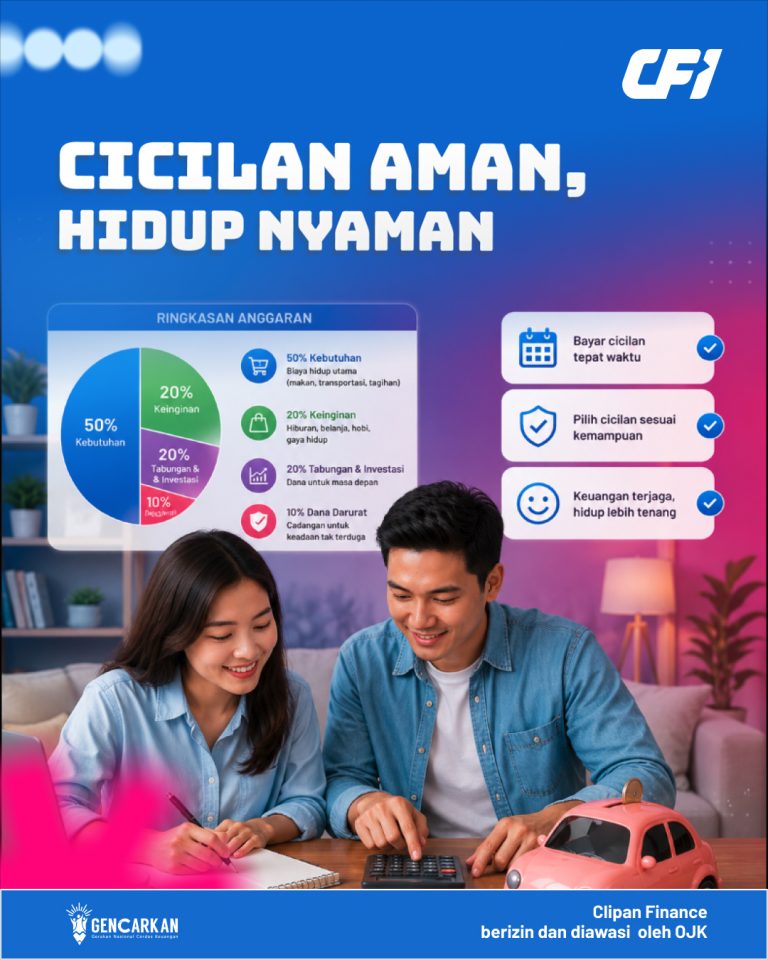
Cicilan yang sehat bikin hidup lebih tenang. Kenali batas kemampuan finansialmu.
Gajian Baru Lewat, Kok Dompet Sudah Mode Hemat?
Gajian baru beberapa hari, tapi saldo rasanya sudah ikut menghitung mundur ke tanggal tua. Kalau pernah mengalami hal ini, bisa jadi bukan karena penghasilan kurang, melainkan karena terlalu banyak pengeluaran yang sudah “dibooking” oleh cicilan.
Punya cicilan bukan hal yang salah. Justru banyak kebutuhan besar lebih mudah diwujudkan dengan pembayaran bertahap. Yang perlu diperhatikan adalah porsinya agar tidak mengganggu kondisi keuangan secara keseluruhan.
Salah Kaprah yang Sering Terjadi
Banyak orang merasa aman karena nominal cicilan terlihat kecil. Padahal ketika beberapa cicilan berjalan bersamaan, totalnya bisa cukup besar dan mengurangi ruang untuk kebutuhan lain.
Akibatnya, saat muncul pengeluaran tak terduga, keuangan jadi terasa lebih sempit dari yang dibayangkan.
Berapa Rasio Cicilan yang Sehat?
Sebagai panduan sederhana, total cicilan idealnya tidak melebihi 30% dari penghasilan bulanan.
Misalnya penghasilan Rp8 juta per bulan, maka total cicilan yang relatif aman berada di kisaran Rp2,4 juta.
Angka ini bukan aturan mutlak, tetapi bisa menjadi patokan agar masih ada ruang untuk kebutuhan harian, tabungan, dan dana darurat.
Tips Mengelola Cicilan Tanpa Stres
- Hitung total cicilan: Lihat seluruh kewajiban bulanan, bukan hanya satu tagihan tertentu.
- Sisakan dana darurat: Jangan sampai semua penghasilan habis untuk kebutuhan dan cicilan.
- Tahan belanja impulsif: Promo boleh menarik, tapi pastikan keputusan finansial dibuat dengan kepala dingin.
- Evaluasi secara berkala: Kondisi keuangan bisa berubah. Sesekali cek kembali apakah cicilan yang dimiliki masih sesuai kemampuan.
Hidup Tenang Dimulai dari Cicilan yang Sehat
Utang bukan musuh. Yang penting, jumlahnya masih dalam batas yang nyaman dan tidak mengorbankan kebutuhan penting lainnya.
Karena tujuan keuangan yang sehat bukan sekadar mampu membayar cicilan, tetapi juga tetap punya ruang untuk menabung, menghadapi kebutuhan mendadak, dan menikmati hidup dengan lebih tenang.
Jadi Pointnya adalah
- Total cicilan idealnya maksimal sekitar 30% dari penghasilan.
- Fokus pada total kewajiban, bukan hanya satu cicilan.
- Sisakan ruang untuk tabungan dan dana darurat.